文/Milly · 普吉置业百科 · WARM+
“这套别墅报价2,000万泰铢,除了房价,过户还要准备多少钱?”
这是客户买房时经常问我的问题。也有人听说税费大约6%,就直接拿房价乘一下;还有人听到“双方各一半”,却没有问清楚分摊的是哪几项。
实际算起来,要先看卖方是公司还是个人、持有多久,以及这次办理的是所有权过户还是租赁登记。新房和二手房的区别,只是其中一部分。
先算这笔交易一共有哪些税费,再看其中多少由买家承担。
这两步分开,购房预算才不会混在一起。
01 / MILLY’S PROPERTY GUIDE
先认识四项费用:比例之外,还要看基数
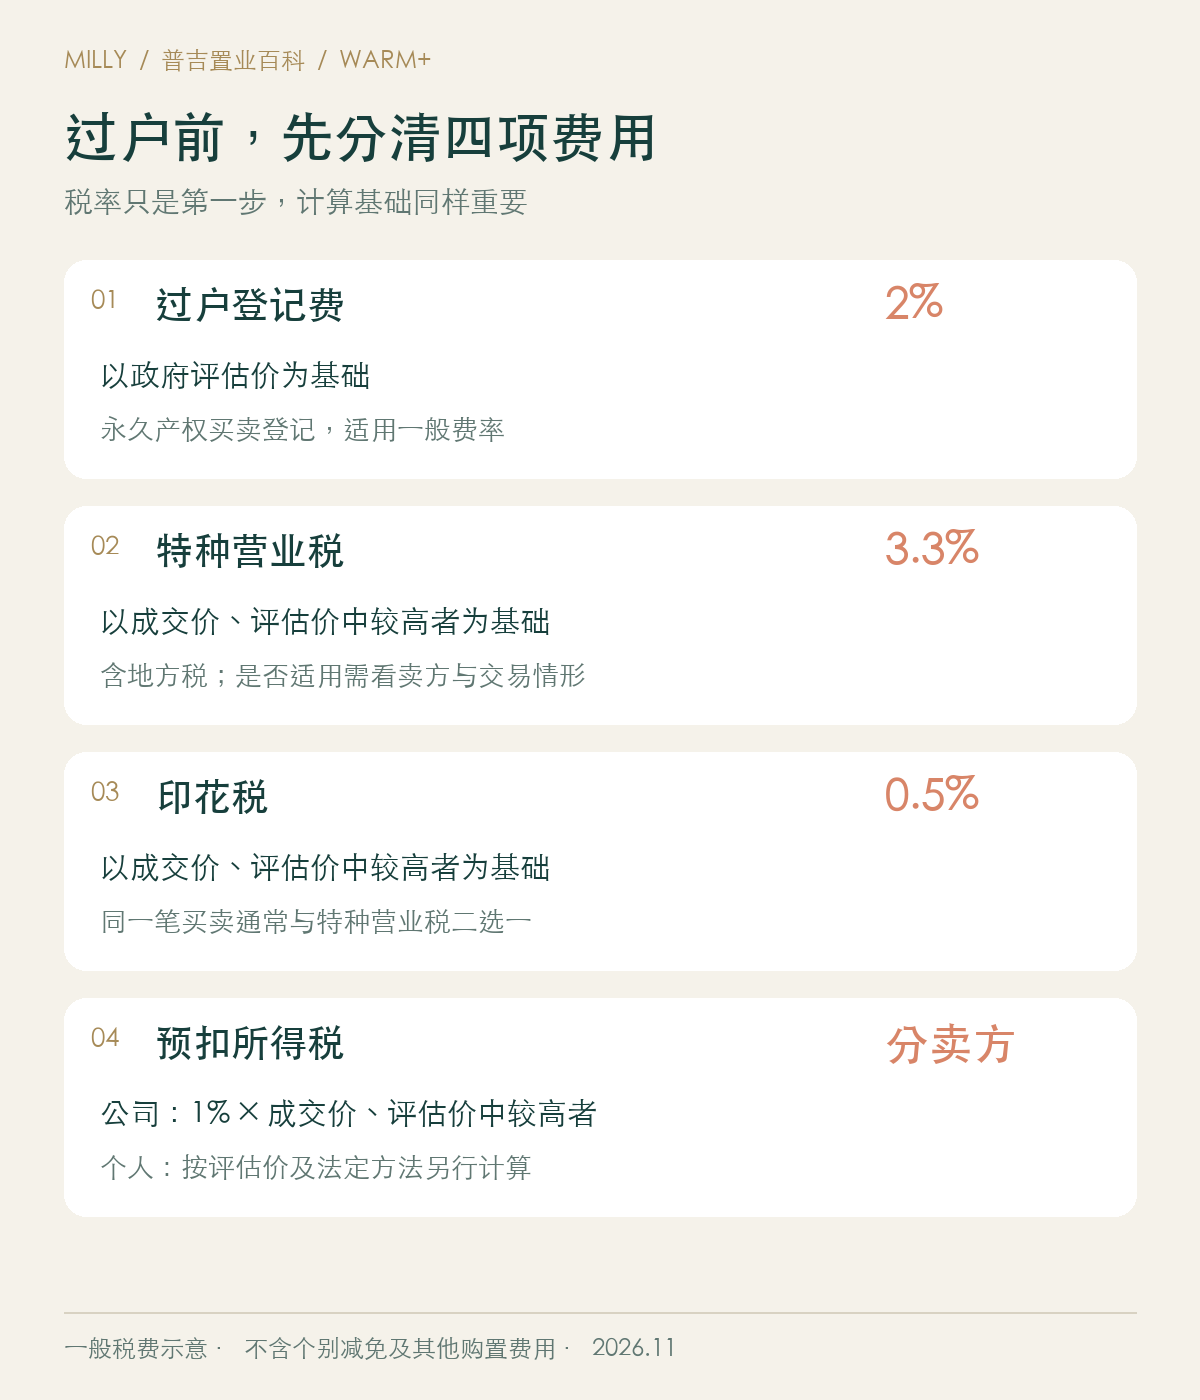
四项常见过户税费。按一般规则整理,个别减免及特殊交易另行核查。依据文末资料[1]—[4]、[8]。
过户登记费:一般为2%。按政府评估价计算。成交价和评估价可能不同,因此不能一律拿成交价乘2%。[1]
特种营业税:一般为3.3%,已含地方税。按成交价与政府评估价中较高者计算。开发商等公司卖方通常涉及这项税;个人卖方还要结合持有期限和豁免条件判断。[3] [4]
印花税:一般为0.5%。同样按成交价与评估价中较高者计算。同一笔不动产买卖缴纳特种营业税时,通常不再叠加这项印花税。[3]
预扣所得税:公司和个人的算法不同。一般泰国公司卖方按成交价与评估价中较高者的1%预扣;个人卖方以评估价为基础,结合取得方式、持有年限及法定扣除规则计算,不能统一套1%。[2] [8]
预扣的是卖方的所得税。由谁办理扣缴、合同里谁最终承担费用,是需要分别说明的事情。
02 / MILLY’S PROPERTY GUIDE
向开发商买新房,“全部税费各半”怎么理解?
按我们经手的普吉新房项目的销售报价经验,包括向开发商购买公寓,常见的安排是:把本次过户适用的税费加总,再由买家和开发商各承担50%。这里说的“各半”,包括适用的登记费、特种营业税和预扣所得税等,不只是那一项2%的过户登记费。
也有个别开发商在促销时,承担全部过户税费,把原本报价中分摊给买家的部分也承担下来。这类优惠通常针对指定房源或活动期限,比较报价时可以一起计入。
这里介绍的是我们接触到的销售报价安排。具体分担仍需符合适用的合同规则,不能把报价惯例理解为法律统一规定。
看促销,要问清楚免的是哪一项。
“免2%的过户登记费”和“开发商承担全部过户税费”,覆盖的费用不同。请让销售把适用房源、承担项目和优惠期限列在报价单及合同附件里。
下面用一个算例,把总额和分摊分开。假设是一般泰国公司卖方的所有权买卖,成交价2,000万泰铢,政府评估价1,500万泰铢,适用特种营业税,没有费率减免。
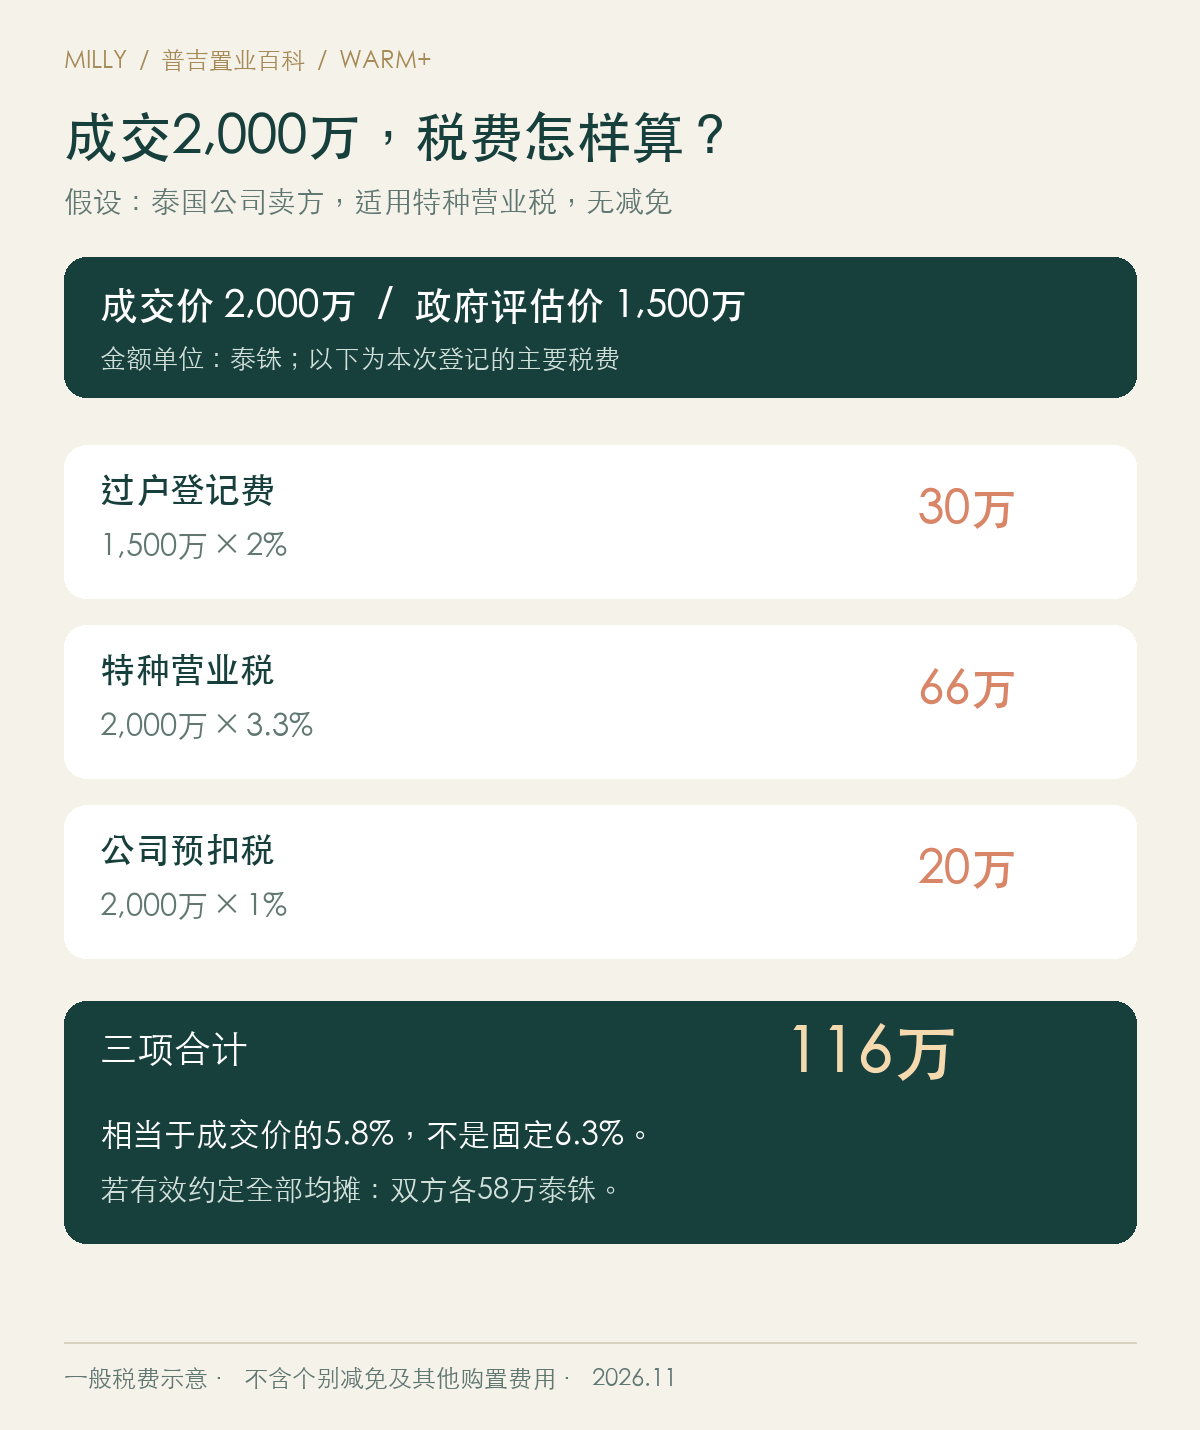
假设算例,不是具体项目报价。30万+66万+20万=116万泰铢。
如果该交易适用、且合同有效约定全部上述税费各半:
买家承担:116万 ÷ 2=58万泰铢
开发商承担:58万泰铢
这里只分摊图中的三项费用,不包含律师费、物业费、家具等其他支出。
为什么不是直接算房价的6.3%?因为这个例子中,2%的登记费按1,500万评估价计算,另外两项按2,000万计算。只有在适用这三项、且计税基础一致等假设下,2%+3.3%+1%才对应同一个金额的6.3%。
如果只约定“登记费各半,卖方税费由卖方承担”,同一算例中,买家承担的登记费就是15万泰铢。两种约定的结果不同,所以一定要把“一半”写具体。
03 / MILLY’S PROPERTY GUIDE
买二手别墅:看持有年限,更要看卖方身份
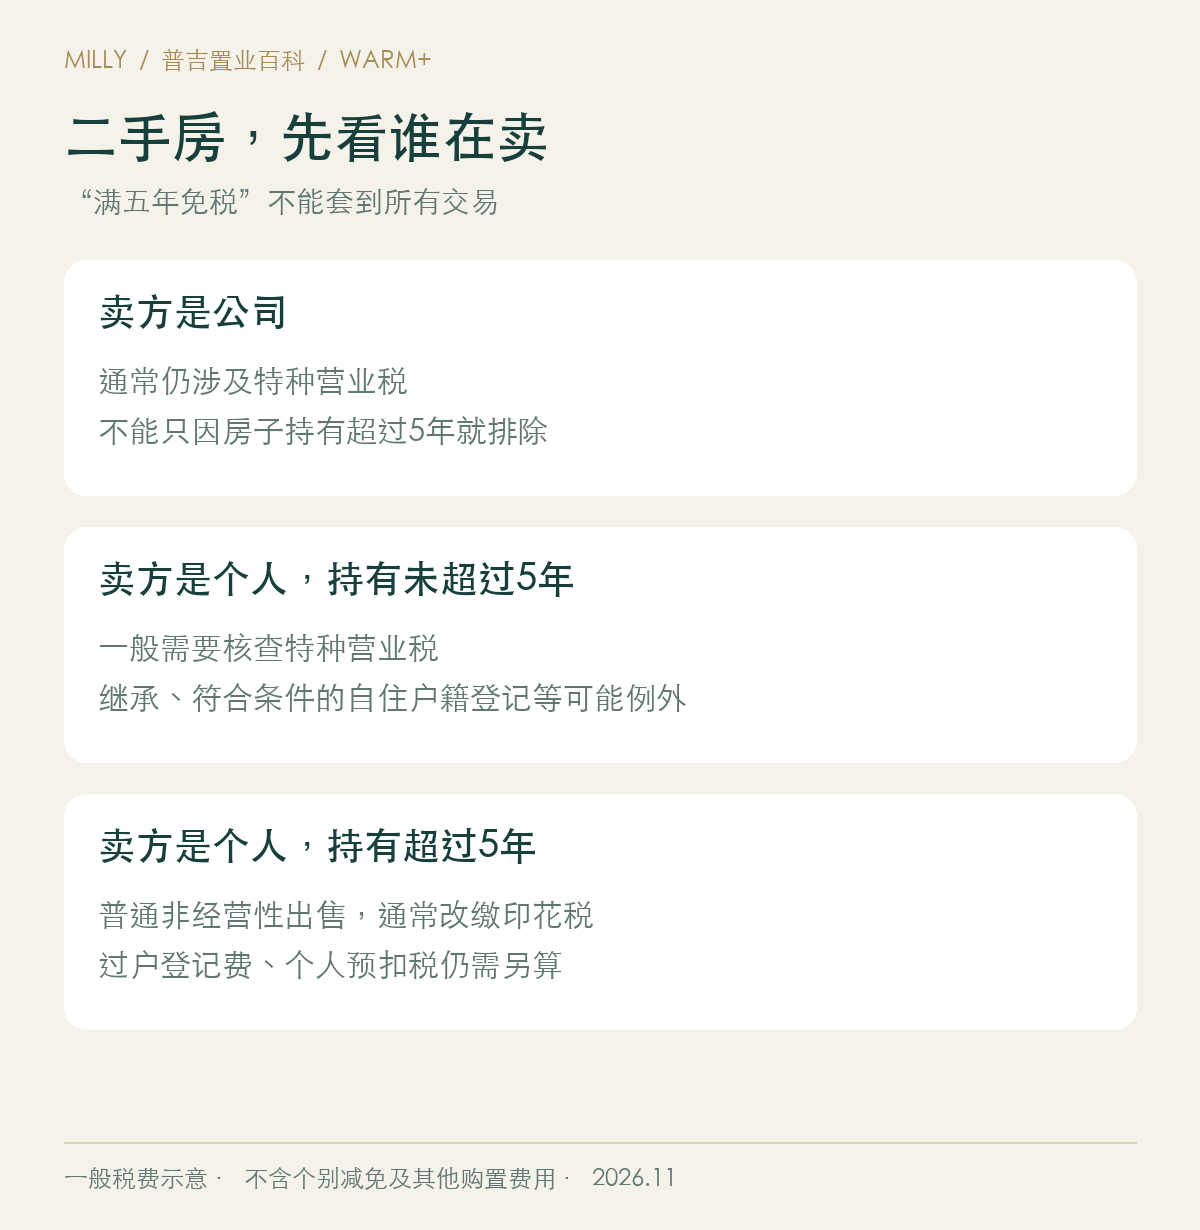
先核对卖方身份,再判断特种营业税是否适用。个人豁免需满足相应条件,不能只凭口头描述。依据资料[4]。
个人卖方,持有未超过5年。普通出售一般需要考虑特种营业税,但并非完全没有例外。例如继承取得,或符合自住及本人在该房屋户籍登记满1年等条件的情形,需要进一步核查。[4]
个人卖方,持有超过5年。对于普通非经营性出售,通常不再因短期持有而缴纳特种营业税,改为缴纳印花税。不过,过户登记费和个人预扣所得税仍然要算,并不是“超过5年就不用交税”。[3] [4]
卖方是公司。即使出售的是二手别墅、已经持有很多年,也不能直接套用个人卖方的“五年”判断。公司出售经营中持有的不动产,通常仍涉及特种营业税。[4]
二手房谈价时,我建议把房价和费用承担同时谈清楚:卖方希望实收多少,买家除了房价还要付哪几项,最后列成一张交割清单。个人预扣税要用卖方资料核算,不能拿新房的1%替代。
04 / MILLY’S PROPERTY GUIDE
租赁产权:常说的1.1%,算的是哪一部分?
新租约办理土地厅登记时,一般涉及1%的租赁登记费,加0.1%的印花税。计算基础是整个登记租期的租金及应计入的租赁对价,包括适用的入场费等,而不是只看一年租金。[6] [7]
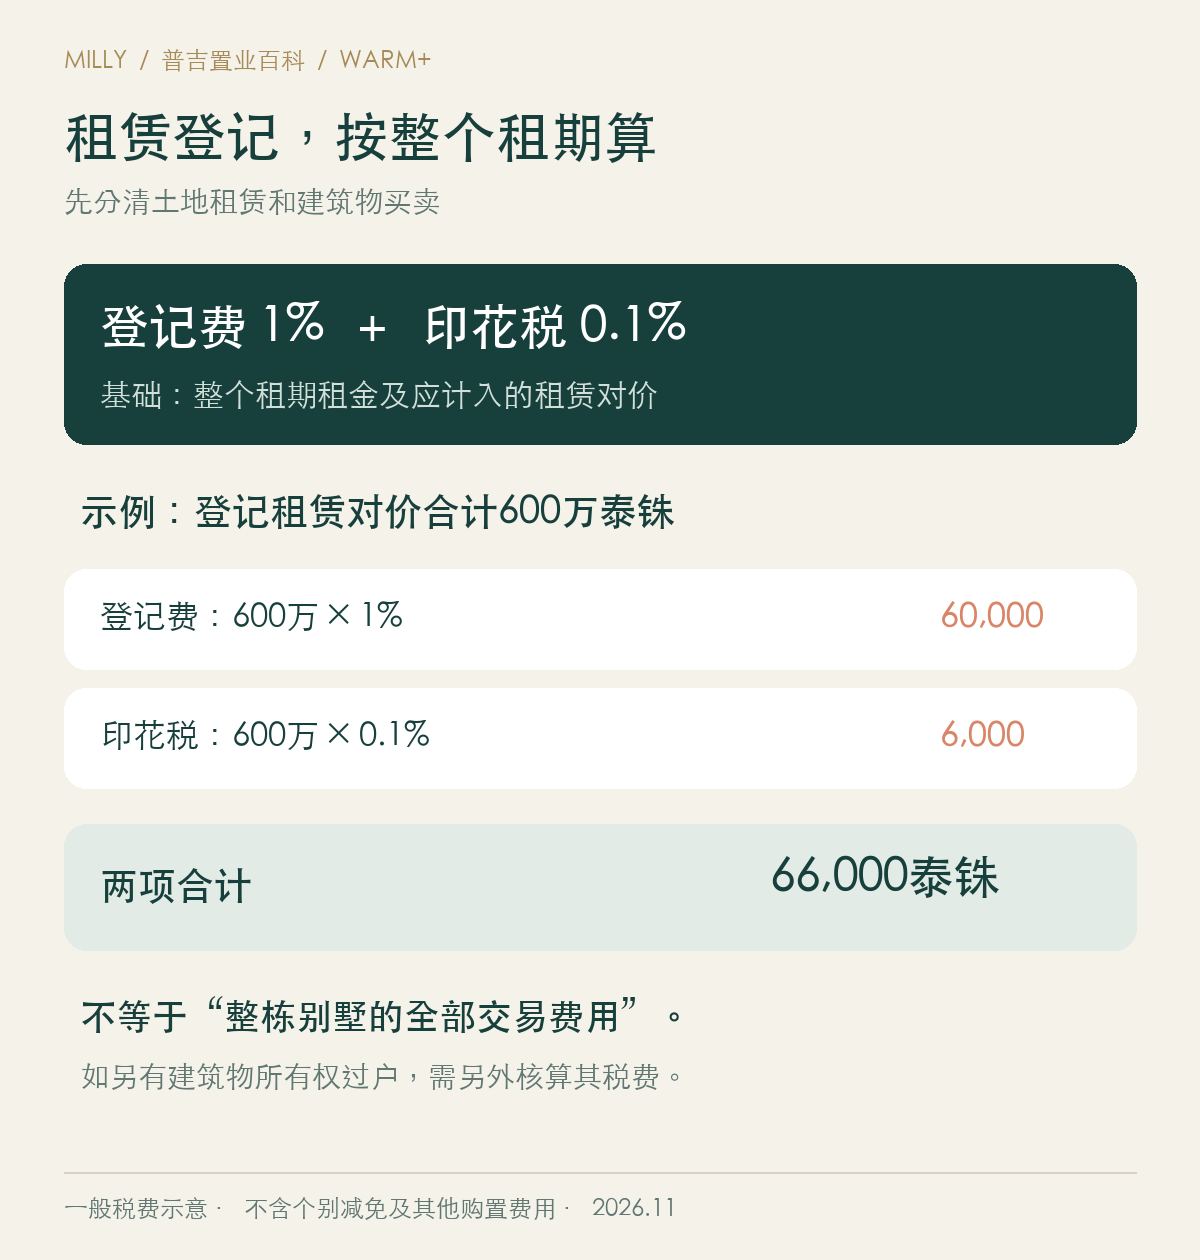
假设整个登记租期的计费对价为600万泰铢,两项合计66,000泰铢;未计小额申请等费用。依据资料[6]、[7]。
费用如何分担要写在租约中,不能默认出租人和承租人必然各付一半。印花税税目表列明出租人为纳税义务人;合同约定谁承担经济成本,也要与法定义务区分。[7]
买别墅尤其要分清土地和建筑物。如果交易安排是土地租赁、建筑物所有权另行过户,那么土地租约登记和建筑物过户是两部分费用,不能拿整栋别墅的总价统一乘1.1%。
如果接手的是已经登记的租约,还要看办理的是租赁权转让、终止后重新登记,还是其他安排,由律师按实际文件核算。
05 / MILLY’S PROPERTY GUIDE
付款前,把这四件事落实到清单里
一,逐项写清由谁承担。“全部税费”究竟包括哪些项目,是否包含卖方预扣税,促销里的“免过户费”免的是哪一项,都写进合同或附件。费用约定还要符合适用的强制规则。
二,取得两组价格。成交价和政府评估价分别是多少,逐项采用哪个基数,确认后再算金额。个人卖方还要提供取得日期、取得方式等必要资料。
三,把交割当天的资金列完整。本次登记应缴税费通常需在土地厅办理时结清;提前确认尾款、税费及付款方式。律师费、物业费、维修基金、贷款相关费用等,应另列预算。[8]
四,减免政策单独核对。本文配图和算例使用一般费率,未预设任何限时优惠。政府减免要逐项核对过户日期、买家身份、房产类型和金额门槛,不能只听到“过户费降了”就直接套用。
Milly的建议
比较两套房源时,把房价和买家需要承担的费用加在一起看。同样的售价,最后要准备的资金可能不同;谈下来的优惠,也要落实到具体费用和合同条款里。
如果你正在看普吉的公寓或别墅,可以把项目、报价和费用条款发给Milly团队。我们先把交易结构和费用清单梳理清楚,再配合独立律师核对,让你在签约前知道钱花在哪里。
资料与说明
费用分担说明:正文的“全部税费各半”是Milly提供的项目销售报价经验,不是法定统一分担比例。开发商销售公寓的适用合同规则中,所得税、特种营业税和印花税由开发商承担,登记费可约定分担;如报价条款与适用规则不一致,应由独立律师核对,不能仅以报价或约定替代法定要求。详见资料[5]。
资料核对:2026年11月11日。本文为一般交易费用介绍,图表均为原创整理;示例为假设算例,非个案税务意见。具体税额、合同效力及适用减免,应由独立律师或税务顾问结合土地厅当期规则核算。
[1] 泰国政府门户|买卖登记费一般税率
[2] 泰国税务局|公司出售不动产的1%预扣税
[3] 泰国税务局|不动产出售各项税费及计税基础
[4] 泰国政府门户|特种营业税适用情形与例外
[5] 泰国投资促进委员会OSOS|开发商销售公寓的合同费用条款
[6] 泰国政府政务指南/土地厅|租赁登记费与印花税
[7] 泰国税务局|印花税税目表:租金及租赁对价
[8] 泰国税务局|个人不动产所得预扣计算及登记时缴纳